
Forfatter: Arne Melchior1
1 Seniorforsker (emeritus), Norsk utenrikspolitisk institutt, Melchior Analyse, Heierstuveien 10, 0880 Oslo
Kontaktinfo: am@nupi.no; arne@melchior.no
Økonomisk fiskeriforskning, 36:1-2026, pp. 15-27
Referanse: Melchior, A. (2026), Økonomisk fiskeriforskning, 36:1-2026, pp. 15-27
Sammendrag*
Fra tusenårsskiftet har Japan inngått handelsavtaler med mange land, men ikke Norge. Med detaljerte data for 1996–2023 og en ny metode, analyserer artikkelen hvordan Japans tollpreferanser har påvirket importen av sjømat. Resultatene viser at tollpreferansene har ført til en betydelig omfordeling av handel til fordel for land med tollpreferanser. I handelsverdi er Kina, Norge og USA de land som har tapt mest på dette, mens Vietnam, Thailand og Chile har hatt størst fordel av tollpreferansene. Norges eksport av sjømat til Japan var i 2023 redusert med 5–10 % eller minst 121–253 millioner kroner på grunn av tollreduksjonene for andre land. Dersom Norge oppnår tollfrihet gjennom en frihandelsavtale med Japan, kan dette tapet reverseres.
* Artikkelen er skrevet som del av FHF-prosjekt 910282 Like handelsbetingelser for makrell. Takk til FHF (Fiskeri- og havbruksnæringens forskningsfinansiering) for den finansielle støtten. Takk til Trond Bjørndal, Ingrid Kristine Pettersen og tidsskriftets fagfellevurdering for kommentarer til et tidligere utkast.
Abstract in english
Since the turn of the century, Japan has entered into trade agreements with several countries, but not Norway. Using detailed data for 1996–2023 and a new method, the article examines how Japanese tariff preferences have affected imports of seafood. The results indicate that tariff preferences have led to a considerable reallocation of trade, to the advantage of countries benefitting from tariff preferences. Measured by trade value, China, Norway and the USA were the countries losing most from the trade preferences; while Vietnam, Thailand og Chile benefitted the most. By 2023, Norway’s seafood exports to Japan had been reduced by 5–10 % or at least 121–253 million NOK due to the tariff cuts for other nations. If Norway obtains zero tariffs in a future trade agreement with Japan, this loss may be reversed.
Innhold
- Innledning
- Japan – et viktig men stagnerende marked?
- Japans handelspreferanser for sjømat
- Hvordan måle virkningen av toll
- Metode for simuleringanalyse, og handelspolitiske scenarioer
- Tollpolitikkens tapere og vinnere
- Japan importerer dobbelt så mye sjømat som vi eksporterer
- Norges handelspolitiske muligheter
- Referanser
- Sluttnoter
Innledning
I 2025 var EU, USA, Kina og Japan de fire største markedene for sjømat i verden. Japan sto i 2025 for 7,4 % av verdens import av sjømat. Paradoksalt nok er dette markeder der norsk sjømat fortsatt sliter med markedsadgangen. Mens EU har innvilget null toll i en rekke frihandelsavtaler med andre sjømateksporterende land, møter Norge fortsatt toll og tollkvoter for viktige varer. I USA herjer Trump, med toll-trusler i øst og vest, og Norge kan komme dårligere ut enn viktige sjømatnasjoner som Canada og Island. Også i Kina møter sjømateksporten toll og andre handelshindringer. I denne artikkelen analyserer vi Japan, som fra tusenårsskiftet har inngått frihandelsavtaler med lavere eller null toll for mange av Norges konkurrenter. I artikkelen måler vi virkningen av disse tollpreferansene, og viser at fordi andre land slipper lettere til er Norges eksport lavere enn den ellers ville ha vært.
Japan – et viktig men stagnerende marked?
Mens Japan fortsatt er den fjerde største importøren av sjømat på verdensbasis, har Japans andel av verdens import og Norges eksport av sjømat blitt noe redusert over tid. Figur 1 viser Japans andel av all norsk sjømateksport siden 2012, samt andeler for de tre varene som var viktigst i sjømateksporten til Japan i 2025.
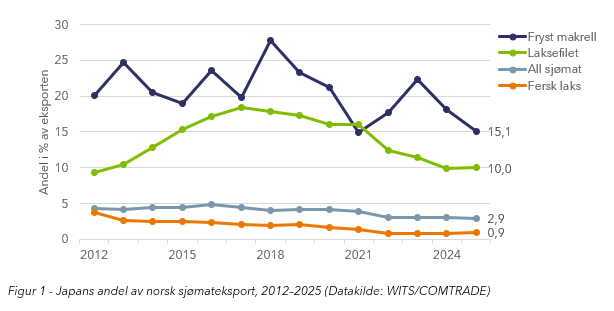
Særlig for fryst makrell og laksefilét har Japan vært et viktig marked, men trenden etter 2017–2018 har vært sterkt negativ. Også for fersk laks og sjømat som helhet har trenden vært negativ. I denne artikkelen viser vi at toll er en av årsakene til denne utviklingen. Nedgangen skyldes også andre forhold, som redusert konsum.
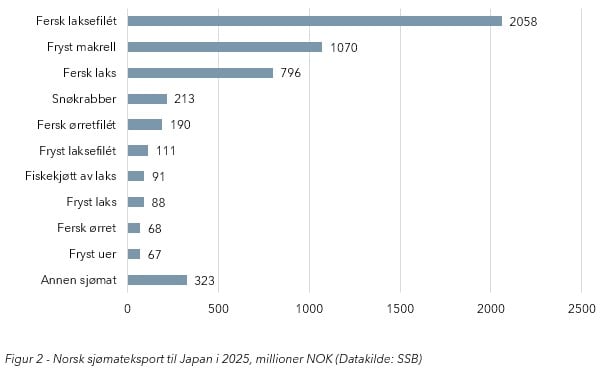
Figur 2 viser hvilke varer som var viktigst i sjømateksporten fra Norge til Japan i 2025. I 2025 sto produkter fra havbruk for 3 534 millioner NOK eller 70 % av Norges eksport av sjømat til Japan, med fersk laksefilét og fersk laks som de største enkeltproduktene. Pelagiske produkter sto for 1 219 millioner eller 24 % av eksporten, med fryst makrell på topp. For de resterende 6 % viser figuren at snøkrabber og fryst uer var viktigst. For fryst makrell møter Norge 7 % toll i Japan, mens for hovedproduktene av laks er tollen 3,5 %. Japans toll for sjømat er i gjennomsnitt på 6,2 %.
Japans handelspreferanser for sjømat
Japan hadde fra flere tiår tilbake tollpreferanser for utviklingsland (GSP – Generalised System of Preferences), men sjømat var delvis unntatt og toll-lettelsene var små. For eksempel nøt Kina godt av Japans GSP-system fram til 2018. Fra 2007 fikk de minst utviklede land (MUL) betydelige tollreduksjoner, men de fleste av disse er små leverandører av sjømat. Et unntak er Mauretania, som er blant de 25 største leverandørlandene og i 2023 hadde toll på gjennomsnittlig 1,82 %.
Etter tusenårsskiftet har Japan trappet opp inngåelsen av nye frihandelsavtaler (Melchior, 2018, 2026). Viktige milepæler er:
- Avtaler med flere av de 10 ASEAN-landene ble forhandlet fra 2002, og i 2008 inngikk Japan en avtale med ASEAN samlet.[1] Tollen for sjømat ble fram til 2023 redusert med omtrent halvparten.
- CPTPP (Comprehensive and Progressive Agreement for Trans-Pacific Partnership) ble iverksatt i 2022 med ti andre land i Stillehavsområdet, inkludert viktige sjømateksportører som Canada, Chile og Peru. Tollreduksjonen er her mer vidtgående enn i avtalen med ASEAN, med stort sett full tollfrihet for sjømat etter ulike nedtrappingsperioder (opptil 15 år).
- I 2019 ble Japans handelsavtale med EU iverksatt. Avtalen betyr nedtrapping av tollen for sjømat over noen år. Både EU og Storbritannia er nære konkurrenter til Norge og leverer en del av de samme varene. Tollnedtrappingen for disse landene er derfor av stor betydning for Norge.
- RCEP-avtalen (Regional Comprehensive Economic Partnership) fra 2022 omfatter Japan, 10 ASEAN-land, samt Kina, Sør-Korea, Australia og New Zealand. Denne avtalen bygger på tidligere tosidige avtaler mellom partene, og har en viss men begrenset tollnedtrapping ut over dette. RCEP har imidlertid felles opprinnelsesegler som kan være av stor betydning, også for sjømat. Kina har fått noe redusert toll som følge av RCEP.
- Japans tollpreferanser betyr at stadig flere av Norges konkurrenter i sjømatsektoren har fått lavere toll. Figur 3 viser gjennomsnittlig toll for de største leverandørene av sjømat til Japan i 2023, rangert etter Japans importverdi.
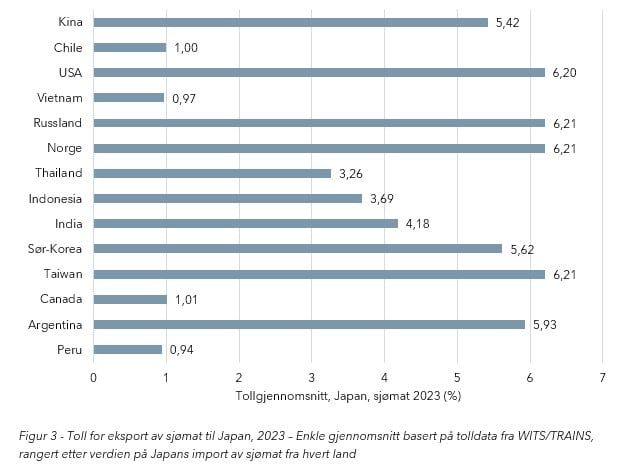
Japans ordinære toll for sjømat er i gjennomsnitt 6,2 %, og vi ser at USA, Russland, Norge og Taiwan er i denne kategorien. Kina og Sør-Korea har oppnådd begrensede tollreduksjoner i RCEP.
Av de 14 landene i figuren har halvparten betydelige tollpreferanser. Canada, Chile og Peru er med i CPTPP. Thailand og Indonesia er med i ASEAN og RCEP; dette gjelder også Vietnam, som dessuten er med i CPTPP. India har egen handelsavtale med Japan. For alle disse landene var tollnedtrappingen ikke fullført i 2023, slik at tollen vil synke ytterligere. Ingen enkeltland i EU var i 2023 blant de største leverandørene av sjømat til Japan, men eksporten har med betydelige tollreduksjoner økt kraftig etter 2023 og flere EU-land øker sin andel av markedet. Dette gjelder også Storbritannia som mistet preferansene etter Brexit men fikk dem igjen med egen handelsavtale og senere innmelding i CPTPP.
Figur 3 viser at Japan i løpet av de siste årene har etablert en betydelig forskjellsbehandling mellom leverandørene av sjømat, der Norge sakker akterut i forhold til mange viktige konkurrenter. I det følgende vil vi kartlegge hvordan forskjellene i toll påvirker handelen.
Hvordan måle virkningen av toll
Handelen påvirkes av mange faktorer og det er ikke lett å skille ut virkningen av toll fra de andre drivkreftene. I løpet av de siste årene har likevel mulighetene økt som følge av bedre data og metoder. Med data fra UNCTADs database TRAINS (Trade Analysis Information System) konstruerer vi en fil med Japans toll for sjømat for alle land, med 2,7 millioner observasjoner. Det sist tilgjengelige år med komplette tolldata i et format som er egnet for analysen, er 2023.[2]
Handelsdata for Japan er tilgjengelig fra Japans finansdepartement/tollvesen.[3] Av de 2,7 millionene år/vare/land-kombinasjonene for toll er det bare handel i en liten andel av tilfellene; nærmere bestemt 2,2 %. Når vi kombinerer filene for handel og toll får vi en fil med rundt 60 tusen observasjoner for Japans import av sjømat 1996–2023. Denne vil brukes til analysen.
For å tallfeste virkningen av toll, beregnes i økonomifaget elastisiteter som måler hvordan tollen påvirker handelen. Ofte estimeres såkalte substitusjonselastisiteter, som måler hvordan volumforholdet mellom to varer x1/x2 endres hvis prisforholdet p1/p2 endres med en prosent. Med bedre data og metoder har forskningen de siste årene produsert ulike anslag for elastisitetene. En retning i forskningen er gravitetsmodeller som analyserer handelen mellom mange eksport- og importland samtidig. I noen av disse analysene er toll inkludert som uavhengig variabel. Head & Mayer (2014) oppsummerte forskningen på feltet til da og fant at den beregnede toll-elastisiteten i gjennomsnitt var rundt minus fem for handelen generelt. For sjømat beregnet Fontagné, et al. (2022) toll-elastisiteter for 125 enkeltprodukter, med en median på minus ni, og et gjennomsnitt på minus 11,9. En høy elastisitet (i tallverdi) betyr at forskjeller i toll slår sterkere ut i handelen.
Analysen av Fontagné et al. (2022) er basert på seks-sifret nivå for klassifiseringen av varer, som er felles internasjonalt i det såkalte harmoniserte system (HS, med rundt 200 sjømat-varer). Ut over dette kan landene ha mer detaljert inndeling i sine nasjonale tollnomenklaturer, for eksempel har Japans toll- og handelssystem ni siffer og rundt 700 varer for sjømat. Med nasjonale data, som vi bruker, kan virkningen av toll måles mer presist siden tollen er fastsatt på dette nivået. Med nasjonale data kan vi også beregne toll-elastisiteter på landnivå. Gravitetsmodeller antar stort sett at virkningen av toll er den samme i alle land, men det er god grunn til å tro at dette ikke er tilfelle.
Utfordringen i analysen av toll er å kontrollere for andre forhold som kan påvirke handelen. Dette begrenses av at det er vanskelig å få tak i data for mange forhold. For eksempel er det for sjømat variasjoner i produksjon og kvalitet som er av stor betydning, men det er ikke mulig å få nødvendige data om dette for 700 varer og nærmere 200 leverandørland. Mens tidlige gravitets-analyser ofte benyttet tilgjengelige variabler som BNP, geografisk avstand, felles språk og liknende, har trenden i forskningen de senere årene vært å bruke såkalte faste effekter eller dummyvariabler som fanger opp ulike forhold. En fast effekt for eksempelvis «Norge i 2020» har verdien 1 hvis landet er Norge og året er 2020, og ellers null. Det betyr at denne faste effekten fanger opp forhold som har samme datadimensjon (her land/år), for eksempel BNP, valutakurs, klima eller hva det måtte være. Når vi skal analysere toll, er det ikke viktig å få anslag for effekten av disse andre forholdene, men den faste effekten fanger opp disse forholdene og gjør at anslaget på toll ikke blir feil fordi vi har viktige utelatte variabler.
I vårt datasett for Japan har vi ett importland (Japan), men mange eksportland, mange varer og mange år. I analysen av toll bruker vi opp til ti tusen faste effekter. Viktig er å ha med faste effekter for hver vare (over 700) og for eksportland-år (rundt 3 600). De sistnevnte fanger opp landspesifikke forhold, både konstante som geografisk avstand, og de som varierer over tid, som BNP. Siden vi har bare ett importland, fanger de også opp bilaterale (parvise) forhold, for eksempel effektene av handelsavtaler utenom toll. De fanger imidlertid ikke opp landspesifikke forhold som er spesifikke for produkt, for eksempel om Norge er «god på laks». I noen av beregningene har vi derfor også med faste effekter for eksportland-produkt (rundt 5 500). Noen av regresjonene har dermed opp til rundt ti tusen variabler, der opp til rundt 6 700 er statistisk signifikante på 10 % nivå eller bedre. At så mange faste effekter er signifikante, viser at de fanger opp viktige forhold. Valget av faste effekter er derfor viktig for resultatet.
Analysen utføres for alle sjømatvarer samtidig i samme beregning, med markedsandeler for hvert eksportland/produkt/år som avhengig variabel. Hvis N er antall leverandører av en vare i et gitt år, er gjennomsnittet av markedsandelene lik 1/N, og vi har derfor med antall leverandører N i likningen for å ta hensyn til dette. På høyresiden i regresjonslikningen har vi naturligvis også toll, og dessuten relative enhetsverdier i tillegg til de faste effektene. Enhetsverdiene (verdi/volum for hver vare/land/år observasjon) er en tilnærming til varenes pris, og uttrykkes relativt til gjennomsnittlig enhetsverdi for den aktuelle varen (for å sikre sammenliknbarhet på tvers av varer).[4]
Det er utenfor rammene her å gå nærmere inn på de tekniske sider ved beregningene; her vises til Melchior (2026). Analysen viser at valget av faste effekter og deres detaljeringsgrad er avgjørende for resultatet – tollelastisiteten varierer fra minus to til minus 20! Hovedresultatene er minus 5,2 og minus 12,6, med andre ord et betydelig spenn. Når vi presenterer og bruker begge, har det følgende begrunnelse:
- Resultatet på minus 12,6 framkommer i beregninger utført med faste effekter for produkt og eksportland-år, men ikke for produkt-eksportland. Dette resultatet er på linje med resultatene i Fontagné, et al. (2022).
- Når faste effekter for produkt-eksportland legges til, faller tallverdien på elastisiteten til minus 5,2 og forklaringskraften for beregningen øker klart. Dette resultatet er på linje med resultater oppsummert av Head & Mayer (2014).
I den andre av de to beregningene blir signifikansnivået for toll-parameteren lavere. Risikoen med denne beregningen er at de faste effektene for produkt-eksportland «tar ut» variasjonen i toll på tvers av land, slik at tollestimatet blir feil. For å beholde mest mulig av variasjonen i toll, bruker vi 6-sifret klassifisering i de faste effektene for eksportland-produkt. Likevel gjenstår usikkerhet om hvorvidt de faste effektene har «visket ut» mye av tolleffekten. For å løse dette kunne vi kombinere datasett for flere importland med variasjoner i toll, slik at produkt-land-variablene ikke fanger opp effekten av toll. Beregningen av Fontagné, et al. (2022) har ikke dette problemet siden de utføres for ett produkt om gangen. Til gjengjeld har de en mer grovmasket analyse av land-effektene, som også kan påvirke resultatene. Vi beholder derfor spennvidden i resultatene, for å synliggjøre denne usikkerheten. Det viser seg at tallverdien på elastisiteten er avgjørende for skaleringen av handelseffekter, men de kvalitative resultatene er omtrent de samme.
Metode for simuleringanalyse, og handelspolitiske scenarioer
For å belyse handelsvirkningene av toll bruker vi en mye benyttet funksjonsform for etterspørselen; en såkalt CES-funksjon (Constant Elasticity of Substitution). Dette er en forenkling ved at det antas at varer fra alle ulike leverandører er like nære substitutter eller «naboer» i etterspørselen; dette betyr eksempelvis at laks fra Norge versus Skottland reagerer like sterkt på tollforskjeller som laks fra Norge versus Chile. Funksjonen ser dermed bort fra kvalitetsforskjeller, som kan være viktig i en del sjømatmarkeder. Fordelen er en matematisk håndterbar form, samt en prisindeks som er ideell for å beregne virkningen av tollforskjeller på tvers av land. For Norge har det jo ikke vært noen tollendringer i Japan; så det er avgjørende at vi fanger opp tollendringer for konkurrentene.
Metoden vi bruker for å tallfeste virkningen av toll for handelen er følgende: Vi formulerer en likning der markedsandelene er en funksjon av toll, elastisitet og andre forhold som påvirker markedsandelene. Vi sammenfatter disse andre forholdene i en variabel x. Forenklet kan vi da uttrykke CES-funksjonen som
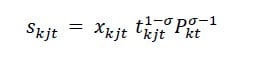
der skjt er markedsandelen for eksportland j, vare k i år t, og tkjt er den tilhørende tollen. xkjt er «alt annet som påvirker etterspørselen» inkludert smaksforskjeller, pris og annet. Prisindeksen Pkt for det aktuelle sjømatprodukt i et gitt år er definert som
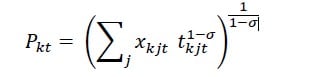
Markedsandelene s og tollen t er observert, og substitusjonselastisiten s har vi estimert. For hver vare og hvert år kan vi derfor løse likningssystemet med Nkt likninger (gitt at det er Nkt leverandørland), og beregne verdiene av «alt annet som påvirker handelen», det vil si xkjt. I gjennomsnitt var det 12 leverandørland for hvert produkt for Japans import av sjømat i 2023. Dette tallet har falt noe over tid, fra 19 i 1996. Ved å analysere toll med så detaljerte data, fanger vi opp hvilke land som er de faktiske konkurrentene.
Etter at vi har beregnet xkjt kan vi endre tollen og finne predikert markedsandel i ulike scenarioer. Vi antar da at x-variabelen er konstant og at det bare er tollen som endres. Denne beregningen foretas for hver enkelt vare i hvert enkelt år. Antall leverandørland for hvert produkt/år antas konstant.
Beregningen foretas for alle år/varer i perioden 2012–2023.[5] Resultatet av denne beregningen er i hvert scenario rundt 22 tusen predikerte markedsandeler. For å synliggjøre resultatene gjør vi ytterligere en forenkling: Vi antar at etterspørselen for hver vare er isoelastisk, slik at samlet importverdi per vare/år er konstant på tvers av scenarioer. Etterspørselselastisiten for hver vare sett under ett antas dermed å være minus én. Dette er en forenkling, men ikke så langt fra tidligere forskning om sjømat, se for eksempel Gallet (2009). Det er her viktig å skille mellom priselastisiteten for varen som helhet, og substitusjonselastisiteten som måler konkurransen mellom ulike leverandører av varen, som ofte er mye høyere.
Med isoelastisk etterspørsel kan vi bruke de predikerte markedsandelene til å finne predikert salg i ulike scenarioer, og summere for hvert land/år og dermed få en enkel oppsummering og framstilling av handelseffektene. I det følgende vil vi vise resultater med basisår 2023.
Vi beregner de følgende handelspolitiske scenarioer for importen av sjømat:
Simuleringene belyser dermed både fortid og framtid. Resultatene presenteres i det følgende i form av predikert handel for utvalgte land, med særlig vekt på Norge.
- MFN (Most Favoured Nation): Lik ordinær toll for alle leverandørland. Dette er på sett og vis en beregning av fortiden, og viser hypotetisk situasjonen før Japan begynte med tollpreferanser.
- ASEAN_0: Japans toll overfor ASEAN reduseres til null, fra dagens delvise liberalisering.
- RCEP_0: Null toll også for handelspartnere i RCEP.
- EU28: Null toll for EU og Storbritannia. Dette er allerede i ferd med å skje, og illustrerer dermed en forventet utvikling etter 2023.[6]
- WEU31: Null toll for EU-28 og EFTA. Dette illustrerer virkningen dersom også Norge og Island får en frihandelsavtale med Japan. Sveits har allerede en avtale med Japan, men er ikke en sjømateksportør av betydning.
- CPTPP_0: Null toll for Japans ti partnere i CPTPP. I likhet med EU28 viser dette effekten av tollreduksjoner som allerede er underveis.
- EU28+TPP: Både EU28 og CPTPP oppnår null toll.
Tollpolitikkens tapere og vinnere
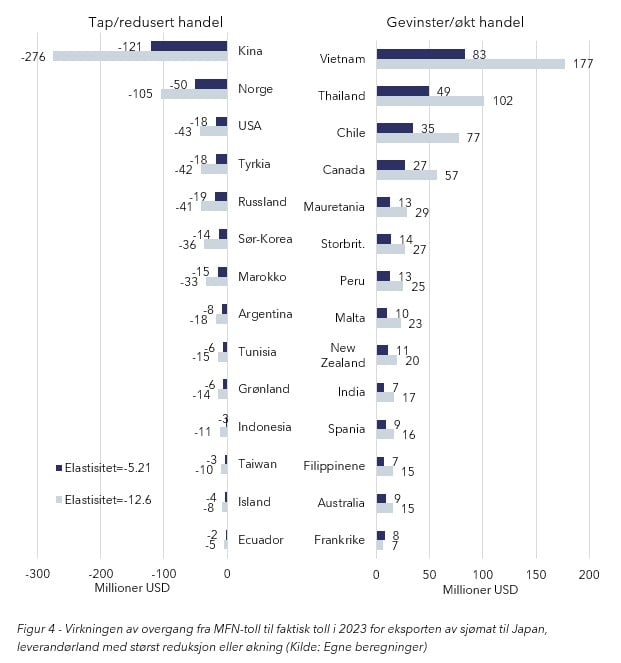
Sammenlikningen mellom MFN (lik toll for alle) og den observerte handelen i 2023 viser effekten av tollpreferansene så langt. Figur 4 viser landene med størst gevinster og tap i overgangen fra MFN-toll til situasjonen i 2023, målt i eksportverdi (millioner USD).
Styrken på handelsvirkningene er mer eller mindre proporsjonal med toll-elastisiteten, men rangeringen og de kvalitative effektene er stort sett de samme. Kina, Norge og USA er de land som har tapt mest på at andre land har fått bedre markedsadgang i Japan, mens Vietnam, Thailand og Chile er de som har tjent mest. Norges sjømateksport til Japan er ifølge beregningene redusert med 50 millioner USD dersom elastisiteten er -5,21, og med 105 milloner USD dersom elastisiteten er -12,6. I prosent av eksporten i 2023 utgjør dette 5–10 %.
Japans tollpreferanser fører med andre ord til en betydelig omfordeling av handelen fra de som ikke har til de som har tollpreferanser, og størst gevinster for de landene som har de mest omfattende tollpreferansene. Mens Figur 4 viser gevinster og tap i absoluttverdier, er rangeringen forskjellig målt som prosentvis endring i eksporten. Målt i prosent rykker EU-landene kraftig opp på listen: Av de 20 landene med størst prosentvis økning handelen, var 11 EU28-land. Dette er viktig for Norge, som er i mer direkte konkurranse med EU enn med Asia.
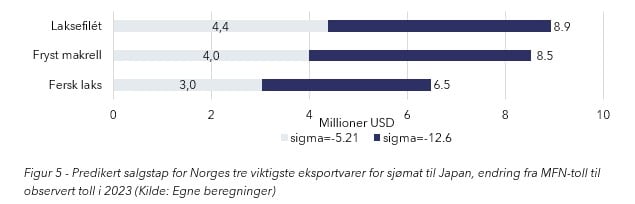
Figur 5 viser samme beregning som ovenfor for de tre viktigste varene i Norges eksport (fersk laks, fryst makrell og laksefilet).
Figuren viser et samlet tap for de tre varene på 24 millioner USD med den høyeste elastisiteten, og 11,4 millioner med den laveste. Oversatt til norske kroner i 2023 med daværende kurs utgjør dette 121–253 millioner NOK. I prosent av eksporten i 2023 utgjorde tapet 3,4–7,3 % for laksefilet; 2,9–6,2 % for fryst makrell og 1,8–3,8 % for fersk laks. Japans tollpreferanser innebærer dermed et merkbart tap for eksporten. Tapet kan øke ytterligere dersom andre land får ytterligere tollpreferanser, eller elimineres dersom Norge får like gode vilkår som de nærmeste konkurrentene.
Det prosentvise tapet for Norge for disse tre varene er moderat fordi Norge har en høy markedsandel (i området 73–89 %) i Japans import av de aktuelle varene. Betydningen av markedsandel kan illustreres med et hypotetisk eksempel: Hvis Norge har 99 % og andre land 1 % av markedet for en vare, og dette endrer seg til 98 + 2 på grunn av toll, har eksporten for de andre landene økt med 100 %, mens det for Norge har falt med rundt 1 %. Av samme grunn er tapet prosentvis større for de varene der Norge har en lavere markedsandel.[7] Figur 6 plotter derfor handelstapet mot markedsandel for alle varene i norsk sjømateksport til Japan i 2023.
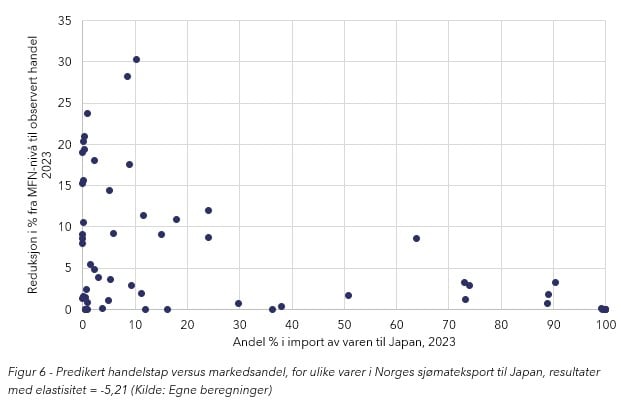
Mens det er betydelig spredning for varene med lav norsk markedsandel, er verdiene entydig lave for varer med høy markedsandel, og høye for mange av varene med lav markedsandel. Dette kan tyde på at små leverandører kan være mer sårbare for endringer i tollen. Den sterkere tolleffekten for små leverandører er også en grunn til at flere EU-land har hatt sterk vekst i det japanske markedet for sjømat.
Japan importerer dobbelt så mye sjømat som vi eksporterer
Mens de tre varene i figur 5 i 2023 utgjorde 82 % av Norges samlede sjømateksport til Japan, er tapet på 11,4-24 millioner USD i Figur 5 under ¼ av tapet på 50–105 millioner USD i Figur 4. Den store forskjellen motiverer en nærmere undersøkelse av data. Beregningene i figur 4 og 5 er foretatt med Japans importdata, der de tre varene i 2023 hadde en samlet andel på bare 49 % av samlet sjømatimport, med andre ord mye lavere enn andelen på 82 % i Norges eksportdata. For å undersøke avviket sammenlikner vi Japans import med Norges eksport, det vil si såkalte «speildata».
Det viser seg da for det første at målt i verdi er Japans samlede import av sjømat fra Norge nesten dobbelt så stor som Norges eksport. Noe av dette kan skyldes at importverdier inkluderer transport og noen andre kostnader, for eksempel er kostnadene ved flyfrakt av fersk laks høye. Men en vesentlig del av forskjellen skyldes japansk import som ikke er registrert i norsk eksportstatistikk. Her finner vi betydelig japansk import av fryst uer samt filét av pelagisk fisk, mest sannsynlig makrell.[8] En mulig (delvis) forklaring er et dette er filét som er produsert i andre asiatiske land med norsk råvare, og på grunn av opprinnelsesreglene bokført som import fra Norge i Japan. Disse skal da pålegges norsk toll i Japan, og beregningen av tap på grunn av tollen er gyldig. Dette skaper likevel en usikkerhet om våre beregninger, som det her ikke har vært mulig å gå til bunns i. For de tre varene i Figur 5 er det bra samsvar mellom Norges eksport og Japans import. Likevel er det viktig å ha i mente at noe av tapene i Figur 4 skyldes varelinjer der det er uklarhet om statistikk og verdikjeder.
Norges handelspolitiske muligheter
Resultatene for alle scenarioer belyser landenes handelspolitiske muligheter og insentiver. Figur 7 viser endringen for Norges salg av sjømat til Japan sammenliknet med observert salg i 2023, for alle scenarioene og med begge elastisitetsverdiene.
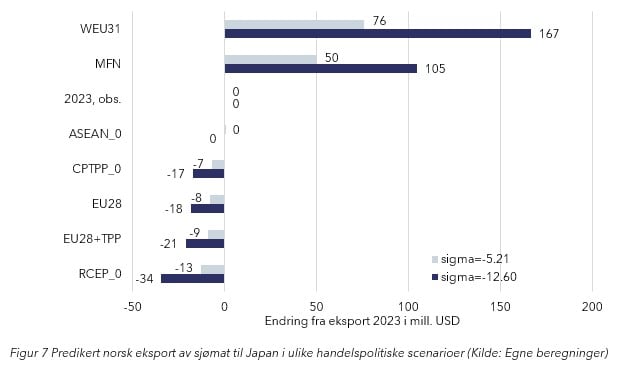
Dersom Norge får tollpreferanser på linje med EU og Storbritannia, er våre sorger slukket og gevinsten enda større enn tapet i forhold til tidligere lik toll (MFN-toll). Her er det forutsatt null toll for WEU31, det vil si liberalisering ut over situasjonen i 2023.
På den annen siden kan Norge tape enda mer salg ved ytterligere japansk liberalisering overfor CPTPP og EU28, eller kombinasjonen av de to. Nulltoll i RCEP vil være en enda sterkere endring, særlig ved å slippe Kina til. Men sammenliknet med MFN viser Figur 7 at Norge allerede i 2023 hadde tatt det meste av den mulige nedgangen som følge av andres tollpreferanser. En viktig grunn til dette er at Norge på grunn av produktutvalget i eksporten ikke konkurrerer så direkte med mange land i Asia. Eksempelvis har nulltoll for ASEAN ikke så store virkninger for Norge.
Et spørsmål er dermed hvilke scenarioer som er handelspolitisk sannsynlige eller mulige. Vi vet allerede at Japans avtale med EU og CPTPP vil føre til ytterligere liberalisering, og dermed et moderat tap for Norge ut over nivået som observert i 2023. Utsiktene for ytterligere liberalisering mellom Japan og hele ASEAN, og RCEP, er mer uklare, men på sikt er mer omfattende tollnedtrapping sannsynlig.
Spørsmålet er så om Norge kan få en handelsavtale med Japan og dermed de samme preferanser som konkurrentene. Norge har flere ganger bedt om forhandlinger med Japan om dette, men Japan har ikke vært interessert. En hovedgrunn er trolig at Japan allerede har tollfrihet i Norge for industrieksporten, og dermed har mindre å tjene på en avtale om tollnedtrapping.
En mulig «bakdør» til det japanske markedet er at Norge søker om medlemskap i CPTPP, slik Storbritannia har gjort. Utvidelse av CPTPP er et av målene i Japans handelspolitiske strategi for 2026 (Japan Spotlight, 2026), så Japan har en positiv holdning til dette. Norge har via EFTA allerede handelsavtaler med åtte av de 12 landene i CPTPP. Vi mangler da Japan, Australia, New Zealand og Brunei. For å bli medlem i CPTPP må vi derfor ha avtaler med Australia og New Zealand, og det vil trolig reise spørsmål om Norge kan gi innrømmelser på jordbruksområdet. Også overfor USA kan forhandlinger om landbruk antakelig bli viktig, dersom en avtale blir aktuelt. Landbruk er også en av grunnene (men ikke den eneste) til at Norge ikke har fått full markedsadgang i EU, på tross av at vi er EUs nærmeste handelspartner (Melchior & Sverdrup, 2015). Nasjonaløkonomisk er det også gode argumenter for å lempe på det ekstreme importvernet i landbruket (ibid.).
En annen bakdør til det japanske markedet er EU-medlemskap. Fordelen med dette er at vi også får full markedsadgang i EU med på kjøpet. Over 70 % av sjømateksporten er nå havbruk, som i forhold til EU-medlemskap ikke har de samme utfordringer som fangstsektoren. Utredning og debatt om konsekvensene for sjømat av EU-medlemskap er ønskelig og nødvendig.[9]
Analysen her viser også at det for Japans del er lite sammenfall mellom handelspolitikk og geopolitikk, med nære geopolitisk allierte som USA og Norge i samme liga som Kina og Russland i handelspolitikken. Resultatene fra vår analyse utgjør derfor et ekstra argument som kan brukes i Norges argumentasjon for å oppnå en handelsavtale, og dermed oppnå bedre vilkår for Norges sjømateksport til Japan.
I analysen har vi brukt to ulike verdier for tollelastisiteten, med betydelig spenn. En mulig vei videre er å kombinere nasjonale datasett for flere importland, for å redusere dette spennet. I videre forskning er det også av interesse å undersøke nærmere hvordan virkningen av toll varierer mellom importland og produkter samt over tid.
Referanser
- Fontagné, L., Guimbard, H. & Orefice, G. (2022). Tariff-Based Product-Level Trade Elasticities. Journal of International Economics, 137, July 2022, 103593. https://doi.org/10.1016/j.jinteco.2022.103593
- Gallet, C.A. (2009). The Demand for fish: A meta-analysis of the own-price elasticity. Aquaculture Economics and Management, 13:3, 235–245 DOI:10.1080/13657300903123985
- Head, K. & Mayer, T. (2014). Gravity Equations: Workhorse, Toolkit, and Cookbook. I Gopinath, G., Helpman, E. & Rogoff, K. (red.). Handbook of International Economics, 4, Elsevier. Kapittel 3, 131–195.
- Japan Spotlight (2026). White Paper on International Economy & Trade 2026 – Summary. September/October Issue, https://www.jef.or.jp/journal/pdf/269th_Cover_Story_01.pdf.
- Melchior, A. (2018). Free trade agreements and globalisation. In the shadow of Brexit and Trump. Palgrave Macmillan.
- Melchior, A. & Sverdrup, U. (red.) (2015). Interessekonflikter i norsk handelspolitikk. Oslo: Universitetsforlaget, åpen tilgang på https://www.scup.com/doi/book/10.18261/9788215050010.
- Melchior, A. (2026). Quantifying the trade impact of tariff preferences: The case of Japan’s seafood imports. Under publisering.
Sluttnoter
[1] ASEAN besto fra tusenårsskiftet til 2025 av ti land: Brunei, Filippinene, Indonesia, Kambodsja, Laos, Malaysia, Myanmar, Singapore, Thailand og Vietnam. I 2025 ble også Timor-Leste medlem, men er høsten 2026 ennå ikke integrert i alle Japans handelsavtaler.
[2] Tolldata fram til 2026 er tilgjengelig online fra Japans finansdepartement, men ikke i et format som kan brukes i analysen uten omfattende merarbeid. Tolldata i databasen WITS/TRAINS er formattert slik at de lettere kan benyttes.
[3] Se https://www.customs.go.jp/toukei/info/index_e.htm.
[4] I analysen sjekker vi med to-trinns regresjoner også om prisvariabelen er uavhengig eller ikke; dette viser seg å ikke påvirke resultatene i nevneverdig grad.
[5] Det var en betydelig klassifiseringsendring for sjømat i 2012 og dette er en hovedgrunn til at vi ikke tar med tidligere år. Perioden 2012–2023 fanger også opp mye av Japans nåværende tollpreferanser.
[6] Storbritannia var fra 2019 del av EUs avtale med Japan; mistet så denne fordelen i 2021 som følge av Brexit; fikk så tilbake tollpreferansene fra 2022; og fra 2023 også gjennom medlemskapet i Stillehavsavtalen CPTPP.
[7] Formelt kan det vises i modellen at hvis leverandørlandets egen toll økes med en prosent, endres markedsandelen med (1-s)*(1-skjt) prosent. Hvis tollen for en konkurrent i endres med en prosent, endres markedsandelen med (s-1)*skit prosent, der skit er konkurrentens markedsandel. Merk at mønsteret i figur 6 følger av modellen, og ikke er målt empirisk. Som eksemplet i teksten viser, er denne sammenhengen mellom elastisitet og markedsandel naturlig.
[8] De viktigste japanske varene i 2023 var her 30389295 (uer) samt 30489100 og 30499999 (fryst filét av pelagisk fisk).
[9] Dette er også aktuelt for Island, som høsten 2026 i en folkeavstemning avviste nye forhandlinger om EU-medlemskap. Hvis Island skulle gå inn i EU før Norge, vil de få bedre adgang til det japanske markedet så vel som til EU, og de ville komme på andre siden av bordet i forhandlinger om fangstkvoter. Men dette er inntil videre satt på vent.